Sommaire
Vous vous demandez souvent si la mentions obligatoires sur vos documents de vente sont identiques pour tous vos clients ? La réponse est non. Il existe une réelle différence mentions facture client particulier étranger professionnel UE qu’il faut maîtriser pour sécuriser votre comptabilité. Une erreur de mention peut vous coûter cher lors d’un contrôle fiscal.
Les points clés pour distinguer votre facturation internationale
Lorsque vous vendez une prestation ou un bien, le statut de votre client dicte les règles de TVA applicables. Pour un professionnel établi dans l’Union européenne, vous devez impérativement mentionner son numéro de TVA intracommunautaire. Cette obligation ne s’applique pas de la même manière pour un particulier. Il est essentiel de consulter les sources officielles comme entreprendre.service-public.fr pour valider vos obligations déclaratives. Comprendre cette distinction permet d’appliquer le bon taux de taxe et d’éviter des redressements inutiles.
| Client | Mention TVA requise | Numéro TVA |
|---|---|---|
| Professionnel UE | Autoliquidation | Obligatoire |
| Particulier UE | TVA française ou locale | Non requis |
Cette table récapitulative souligne la nécessité de bien segmenter vos bases de données clients dès la création de la fiche. Une mauvaise classification entraîne systématiquement des erreurs sur vos factures de sortie.
La structure des obligations selon le profil de votre client
Pour approfondir, la mentions client étranger varie drastiquement selon la nature de l’échange. Si vous facturez un professionnel, vous devez appliquer le mécanisme de l’autoliquidation si les conditions sont remplies. Pour un particulier, vous facturez généralement la TVA française, sauf dans le cadre de ventes à distance spécifiques. Il est crucial de se référer à notre guide sur les mentions obligatoires sur une facture client UE : le guide essentiel pour la TVA intracommunautaire pour ne rien oublier. La précision est votre meilleure alliée.
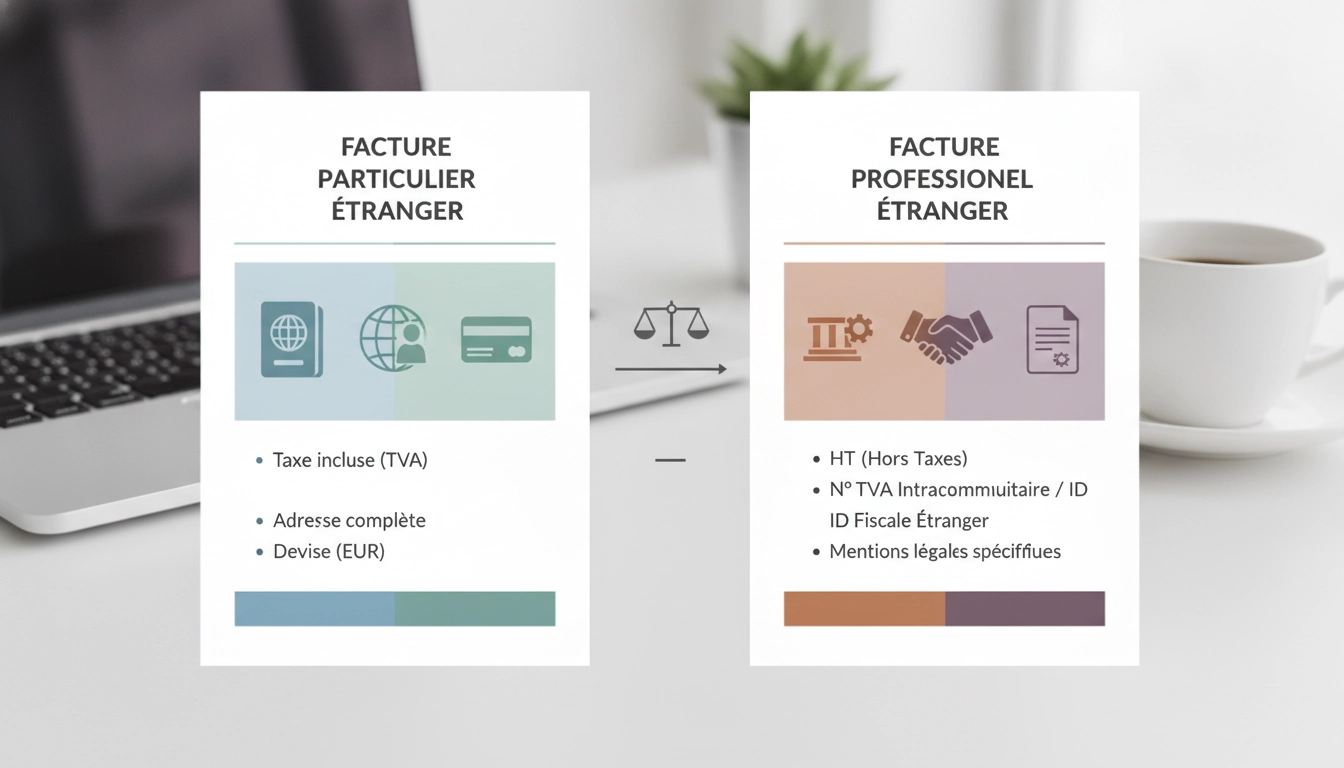
Schéma de conformité des factures internationales
Ce schéma illustre visuellement la divergence de traitement entre les profils. Le flux de données doit être automatisé pour garantir que chaque champ est correctement renseigné en fonction de la localisation et du type d’entité de votre interlocuteur. L’automatisation réduit drastiquement le risque d’erreur humaine.
Les erreurs fréquentes à éviter absolument
La confusion entre les statuts est la cause numéro un des litiges fiscaux. Ne présumez jamais que votre client étranger est un professionnel par défaut. Vérifiez toujours son numéro de TVA sur le portail VIES de la Commission européenne. Si le numéro est invalide, vous devez facturer la TVA française par prudence. Cette vigilance constante sur la différence mentions facture client particulier étranger professionnel UE garantit la pérennité de vos opérations commerciales. Enfin, archivez systématiquement les preuves du statut de votre client pour justifier vos choix de facturation en cas de contrôle.
Questions fréquemment posées
Dois-je demander le numéro de TVA à un client particulier étranger ?
Non, un client particulier n’a pas de numéro de TVA intracommunautaire. Vous devez lui facturer la TVA applicable selon les règles de vente à distance.
Qu’est-ce que l’autoliquidation pour un client professionnel UE ?
L’autoliquidation signifie que la TVA n’est pas facturée par vous, mais que le client professionnel doit la déclarer lui-même dans son pays d’origine.
Comment vérifier si un numéro de TVA est valide ?
Vous devez utiliser le portail officiel VIES mis à disposition par la Commission européenne pour valider le numéro de TVA intracommunautaire de votre client.