Sommaire
La transition numérique des entreprises françaises ne s’est pas faite en un jour. En analysant l’historique réforme facturation électronique France grandes dates, on réalise que cette transformation est le fruit d’une volonté politique de longue haleine visant à moderniser les échanges commerciaux. Pour les dirigeants, cette évolution représente bien plus qu’une simple contrainte technique ; c’est une opportunité de repenser la gestion de leur facture électronique au quotidien. Ce guide retrace le parcours complexe, de la genèse aux échéances actuelles, pour vous permettre d’anticiper les changements à venir.
Les origines législatives de la dématérialisation fiscale
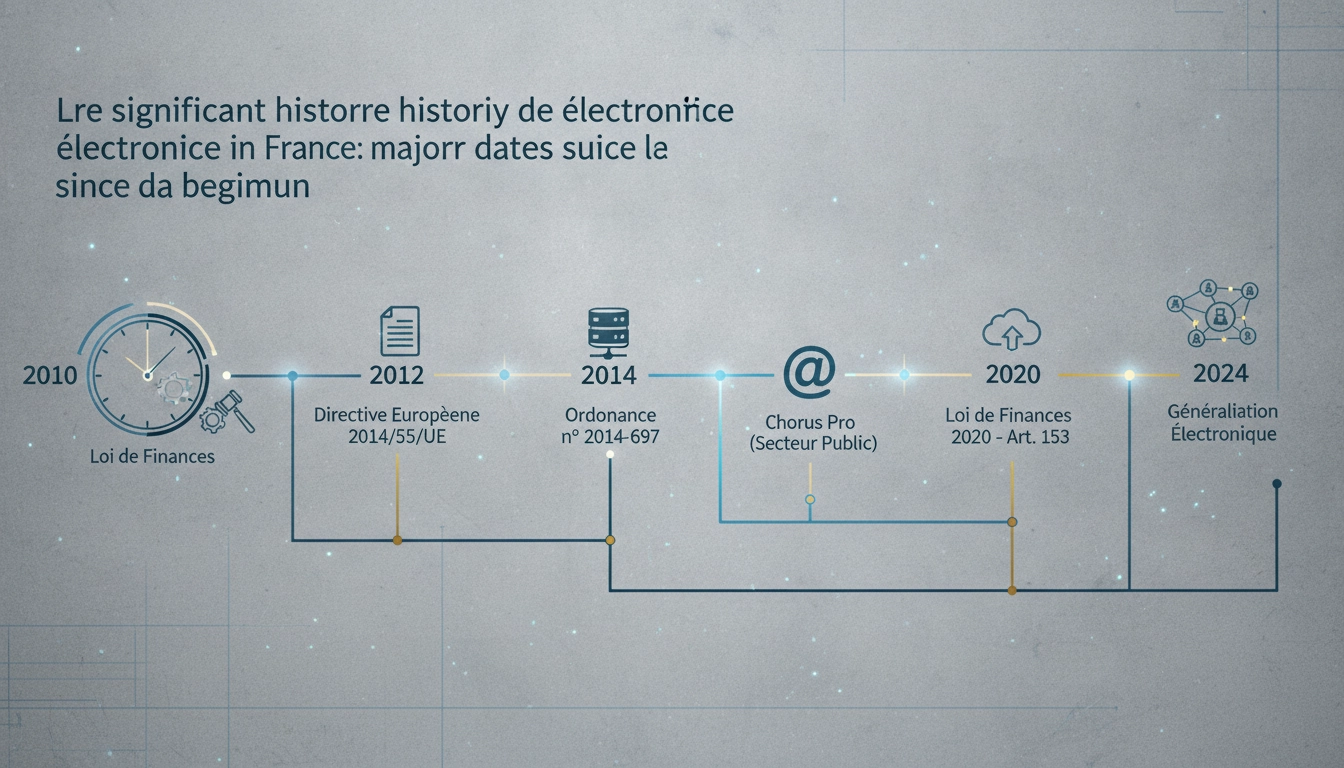
Tout commence bien avant les débats récents. Dès 2014, la France amorce un virage décisif avec l’obligation de dématérialisation pour les factures adressées aux entités publiques. Cette première étape a servi de laboratoire grandeur nature pour tester la robustesse des systèmes d’information des entreprises. C’est ici que l’on commence à comprendre les enjeux de traçabilité.
Imaginez un comptable recevant des milliers de factures papier chaque mois. Le risque d’erreur est immense. La loi a donc cherché à sécuriser ces flux. En consultant les textes officiels sur Legifrance, on saisit l’ampleur de la mutation juridique engagée. Chaque étape a été pensée pour instaurer une confiance numérique durable entre l’administration et le secteur privé.
| Période | Événement clé | Impact |
|---|---|---|
| 2014-2017 | Déploiement progressif (Chorus Pro) | Généralisation secteur public |
| 2020 | Loi de finances 2020 | Définition du cadre B2B |
| 2023-2026 | Report et phasage actuel | Adaptation des entreprises |
La montée en puissance du projet Chorus Pro
Le portail Chorus Pro est devenu, en quelques années, le pivot central de la facturation dématérialisée. Il a imposé une rigueur nouvelle dans le traitement des données. Les entreprises qui ont dû s’y adapter ont rapidement compris l’intérêt d’automatiser leur comptabilité, comme l’explique souvent Odoo Compta Expert dans ses analyses techniques. L’automatisation n’est plus un luxe, c’est une nécessité.
Pour bien appréhender cette phase, il faut se pencher sur le calendrier de la réforme. Il ne s’agit pas seulement d’envoyer un PDF par email. C’est un processus structuré où chaque donnée doit être conforme aux exigences du fisc. Les erreurs de saisie, autrefois anodines, deviennent des points de contrôle critiques dans le système.
La structuration des flux de données
La mise en place de standards comme Factur-X a permis une interopérabilité inédite. Chaque entreprise doit désormais s’assurer que ses outils logiciels parlent le même langage que ceux de l’administration. C’est un défi technique majeur pour les PME.
La visualisation du calendrier de déploiement
Schéma simplifié de la montée en charge du système
Ce schéma illustre la progression logique de l’adoption. Chaque bloc représente une étape où la maturité numérique des entreprises augmente, passant d’une phase de test à une généralisation totale du système.
Les ajustements stratégiques après les reports officiels
Le calendrier initial a subi des modifications majeures, notamment en raison de la complexité technique rencontrée par de nombreuses structures. Ce report a été une bouffée d’oxygène pour beaucoup. Il a permis de mieux organiser les 7 étapes indispensables pour préparer votre entreprise à la réforme de la facture électronique avant l’échéance officielle. Ne voyez pas ce délai comme un répit, mais comme un temps de préparation intensif.
Il est essentiel de consulter régulièrement le calendrier complet du déploiement de la facture électronique de 2024 à 2026 : le guide clair pour toutes les tailles d’entreprises. La conformité ne s’improvise pas. Elle nécessite un audit préalable de vos outils actuels et une formation de vos équipes comptables.
| Type d’entreprise | Échéance | Action prioritaire |
|---|---|---|
| Grandes entreprises | 2026 | Finalisation flux |
| ETI | 2026 | Paramétrage |
| PME/TPE | 2027 | Choix plateforme |
Les perspectives pour la comptabilité de demain
L’historique réforme facturation électronique France grandes dates nous enseigne que la simplification administrative est un processus continu. À mesure que les entreprises s’adaptent, les outils évoluent pour offrir plus de transparence. Les services de l’État, comme ceux présentés sur Impots.gouv.fr, jouent un rôle de régulateur indispensable pour garantir l’équité entre les acteurs.
En adoptant ces nouvelles pratiques, vous sécurisez non seulement vos obligations fiscales, mais vous gagnez aussi en productivité. La fin du papier est une étape vers une gestion plus agile, plus rapide et surtout, moins sujette aux erreurs humaines. L’avenir de votre entreprise repose sur cette capacité d’adaptation aux nouvelles normes numériques.
Questions fréquemment posées
Quand a débuté la réforme de la facturation électronique en France ?
La réforme a véritablement pris racine en 2014 avec l’obligation pour les fournisseurs de l’État de transmettre leurs factures via Chorus Pro.
Quelles sont les grandes dates à retenir pour 2026 ?
L’année 2026 marque le déploiement de l’obligation de réception et d’émission pour les grandes entreprises et les ETI.
Pourquoi le calendrier a-t-il été reporté ?
Le report a été décidé pour permettre aux entreprises et aux éditeurs de logiciels de mieux se préparer à la complexité technique du dispositif.
Qu’est-ce que le format Factur-X ?
C’est un standard de facture électronique mixte qui combine un fichier PDF lisible par l’humain et des données structurées exploitables par la machine.
L’historique réforme facturation électronique France grandes dates influence-t-il mon choix de logiciel ?
Oui, car les logiciels doivent désormais être certifiés ou compatibles avec les plateformes de dématérialisation partenaires (PDP) agréées par l’État.