Sommaire
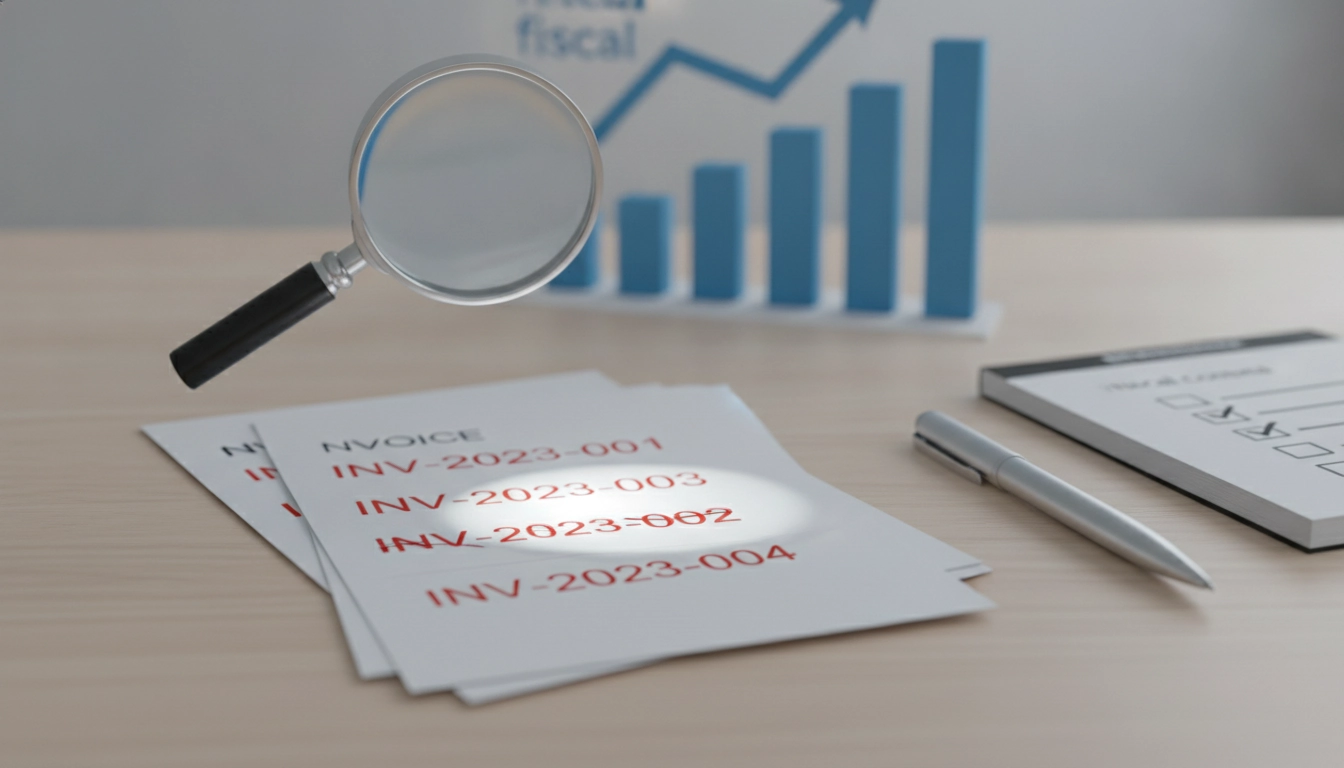
La gestion rigoureuse de votre comptabilité ne s’improvise pas. Lorsque vous multipliez les sources de revenus, vous pourriez être tenté de segmenter vos documents. C’est ici que survient une erreur numérotation plusieurs séries factures risque contrôle fiscal. Si votre système n’est pas parfaitement étanche, l’administration fiscale peut y voir une dissimulation ou une manipulation volontaire des chiffres. Il est essentiel de comprendre que la numérotation doit suivre une chronologie stricte et ininterrompue, peu importe le nombre de vos activités.
Comprendre pourquoi la cohérence de vos séquences est vitale
Le fisc exige une piste d’audit fiable. Chaque facture doit être unique et traçable. Si vous utilisez plusieurs séries de factures pour différentes activités, chaque série doit posséder son propre préfixe distinctif. Sans cette séparation claire, le risque de doublons ou de sauts de numéros augmente drastiquement.
Imaginez un instant que vous deviez justifier un trou dans vos numéros devant un inspecteur. La confusion s’installe rapidement. L’administration suppose alors que vous avez pu supprimer des documents pour réduire votre chiffre d’affaires. C’est le point de départ classique d’un redressement fiscal injustifié mais coûteux.
Pour maintenir une structure irréprochable, consultez les directives officielles sur le portail de l’administration fiscale. Ils précisent les obligations de conservation et de continuité des documents comptables pour toutes les entreprises, qu’elles soient individuelles ou en société.
| Type d’erreur | Conséquence potentielle | Gravité |
|---|---|---|
| Saut de numéro | Suspicion de dissimulation | Haute |
| Doublon de facture | Erreur de comptabilisation | Moyenne |
| Préfixe manquant | Confusion sur l’activité | Faible |
Les risques réels liés à la mauvaise gestion des numéros
Une mauvaise configuration de votre logiciel de facturation est souvent à l’origine de ces problèmes. Vous pensez bien faire en créant des fichiers séparés. Pourtant, sans une méthode efficace pour gérer plusieurs activités, vous créez une faille administrative béante. Le fisc ne cherche pas seulement l’erreur isolée, il cherche une incohérence systémique dans votre gestion quotidienne.
La plupart des contrôles fiscaux commencent par une analyse statistique de vos numéros de factures. Si les séquences ne sont pas logiques, le logiciel de l’inspecteur le détecte immédiatement. Ce n’est plus une question de bonne foi, mais de conformité technique. Un simple oubli dans une série peut entraîner une remise en cause globale de votre comptabilité.
Pour sécuriser vos processus, il est souvent utile de s’appuyer sur des outils robustes. Des plateformes comme les experts en processus comptables peuvent vous aider à automatiser cette rigueur. L’automatisation réduit l’intervention humaine, là où se logent généralement les fautes de frappe les plus graves.
La structure logique de votre système de facturation
Ce schéma illustre la nécessité de segmenter vos flux par des préfixes clairs. Chaque bloc doit être indépendant et suivre sa propre chronologie sans jamais entrer en collision avec les autres segments.
Comment créer deux séries de numérotation indispensables pour séparer vos prestations de vos ventes
La mise en place d’une séparation nette entre vos activités est une étape clé. Apprendre à créer deux séries de numérotation permet d’isoler les risques. Si une erreur survient sur la série des prestations, vos ventes restent intactes et justifiables. C’est une stratégie de cloisonnement défensif.
Pour réussir cette configuration, commencez par définir un préfixe unique pour chaque type de document, par exemple « V-2023-001 » pour les ventes et « P-2023-001 » pour les prestations. Cette nomenclature évite toute confusion lors de l’archivage. Assurez-vous que votre logiciel de facturation interdit toute modification ultérieure d’un numéro déjà généré.
Une fois vos séries établies, testez-les. Émettez une facture de chaque type et vérifiez si elles s’incrémentent correctement. La répétition est votre ennemie. Si vous constatez un décalage, corrigez-le immédiatement par un document justificatif (avoir ou note explicative) plutôt que de modifier le numéro de la facture émise.
| Action | Fréquence | Responsable |
|---|---|---|
| Audit des séquences | Mensuel | Gestionnaire |
| Sauvegarde des factures | Quotidien | Système |
| Vérification des doublons | Trimestriel | Expert-comptable |
Les bonnes pratiques pour éviter tout désagrément fiscal
La transparence est votre meilleure alliée. En cas de contrôle, la capacité à fournir rapidement un historique complet et ordonné rassure l’inspecteur. Si vous utilisez plusieurs séries, tenez un registre simple qui explique la logique de votre numérotation. Cela prouve que vous n’avez rien à cacher.
Ne cédez jamais à la tentation de modifier les numéros manuellement pour « faire joli » ou pour combler un vide. Un numéro manquant est moins grave qu’un numéro falsifié. Si vous faites une erreur, documentez-la. Une note interne expliquant l’erreur de numérotation est un élément de preuve puissant qui démontre votre bonne foi.
Enfin, restez informé des évolutions législatives. Les règles de facturation électronique changent et imposent des contraintes de plus en plus strictes sur la numérotation. Anticiper ces changements vous place dans une position de sécurité durable face aux exigences de l’administration.
Questions fréquemment posées
Puis-je avoir deux séries de factures pour une même entreprise ?
Oui, c’est tout à fait autorisé à condition que chaque série soit clairement identifiée par un préfixe distinct et que la chronologie au sein de chaque série soit continue et ininterrompue.
Que faire si j’ai sauté un numéro de facture par erreur ?
Ne tentez pas de modifier la numérotation. Conservez une trace de l’erreur, éventuellement via une note comptable, et assurez-vous que la séquence suivante reprend normalement.
Le risque de contrôle fiscal est-il réel avec une erreur de numérotation ?
Oui, les incohérences dans la numérotation sont l’un des premiers points vérifiés par les logiciels de contrôle fiscal, car elles peuvent suggérer une dissimulation de recettes.
Comment séparer mes activités de vente et de prestation ?
La méthode recommandée est d’utiliser des préfixes de série différents (ex: V pour vente, P pour prestation) afin que chaque flux soit indépendant et facile à auditer.
Est-il obligatoire d’utiliser un logiciel pour gérer mes numéros ?
Bien que non obligatoire, l’utilisation d’un logiciel certifié est fortement recommandée pour garantir l’inaltérabilité des données et une numérotation automatique sans erreur humaine.