Sommaire
La gestion de la facturation internationale peut rapidement ressembler à un casse-tête administratif. Lorsque vous réalisez des travaux pour un client situé dans un autre pays de l’Union européenne, la question de la TVA intracommunautaire prestation de services règles de facturation devient centrale. Oublier une mention ou appliquer un mauvais taux expose votre entreprise à des risques de redressement fiscal. Il ne s’agit pas seulement de remplir des cases, mais de comprendre la logique fiscale qui régit le marché unique européen.
Comprendre le principe du lieu de prestation de services
Le point de départ de toute facturation réside dans la détermination du lieu où le service est réputé être effectué. Pour les prestations entre professionnels, appelées opérations B2B, le principe général veut que la taxe soit due dans le pays du preneur. Si votre client est assujetti et établi dans un autre État membre, vous facturez généralement hors taxes.
Imaginez que vous soyez un consultant en marketing basé à Lyon. Vous accompagnez une entreprise allemande dans sa stratégie digitale. La prestation est consommée en Allemagne. Selon les directives officielles des autorités fiscales, vous ne collectez pas la TVA française. Le mécanisme d’autoliquidation prend alors le relais.
Cette règle simplifie grandement la circulation des services. Elle évite aux entreprises de devoir s’immatriculer à la TVA dans chaque pays où elles interviennent. La charge de la déclaration est transférée au client final. C’est un gain de temps précieux, à condition de maîtriser les subtilités de cette TVA sur facture.
| Type de client | Lieu de taxation | Application TVA |
|---|---|---|
| Client assujetti (B2B) | Pays du preneur | Autoliquidation |
| Client non-assujetti (B2C) | Pays du prestataire | TVA française |
Les mentions obligatoires à faire figurer sur vos factures
La conformité documentaire est votre meilleure alliée en cas de contrôle. Une facture qui omet les mentions obligatoires est une facture invalide aux yeux de l’administration. Pour une prestation de services intracommunautaire, la précision est de mise.
Vous devez absolument indiquer votre numéro de TVA intracommunautaire ainsi que celui de votre client. Sans ces identifiants, il est impossible de prouver la nature transfrontalière de l’opération. Si vous souhaitez approfondir la structure de vos documents, consultez nos conseils sur la TVA intracommunautaire.
La mention « Autoliquidation » ou « Reverse charge » doit apparaître clairement. Elle informe le client qu’il est responsable du paiement de la taxe auprès de ses propres services fiscaux. Vous pouvez également consulter des guides spécialisés sur le régime de TVA intracommunautaire pour les livraisons de biens pour comparer les obligations.
La structure du flux de facturation européen
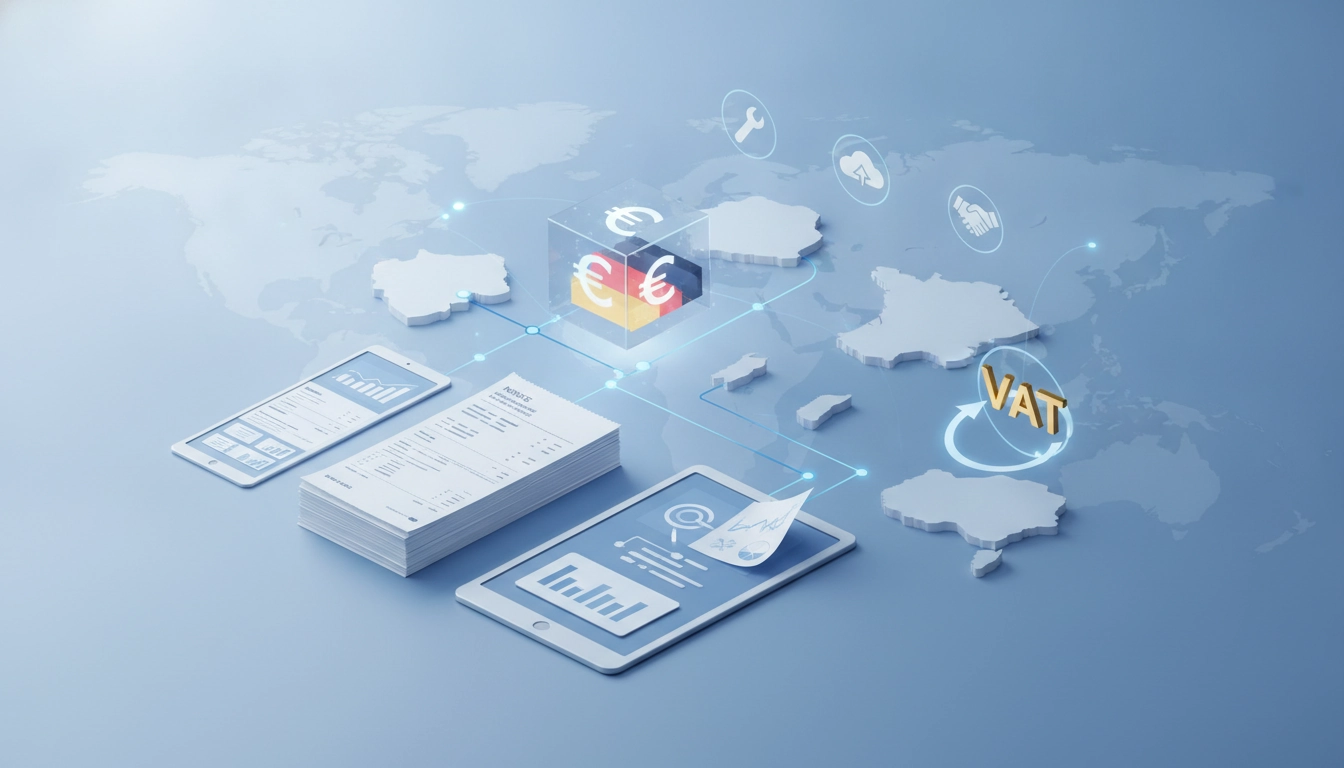
Ce schéma illustre le flux simplifié d’une transaction où le prestataire français émet une facture hors taxes vers un partenaire européen, lequel applique ensuite le mécanisme d’autoliquidation pour régulariser la situation dans son pays.
Les exceptions qui modifient le lieu de taxation
Toutes les prestations de services ne suivent pas la règle générale du lieu d’établissement du preneur. Certains secteurs, comme l’immobilier, l’événementiel ou la restauration, obéissent à des règles spécifiques. Pour ces cas, la taxe est souvent due là où le service est physiquement réalisé.
Prenons l’exemple d’un architecte français qui intervient sur un chantier situé en Italie. Peu importe que son client soit une entreprise française ou italienne, la prestation est liée à un immeuble situé en Italie. La TVA devra donc être traitée selon les spécificités italiennes.
Il est crucial de vérifier la nature exacte de votre service. Ne confondez pas une prestation intellectuelle, qui suit le lieu du preneur, avec une prestation matérielle liée à un bien. Pour éviter les erreurs, comparez avec les mentions obligatoires sur une facture intracommunautaire pour la vente de biens et assurez-vous d’utiliser le bon cadre juridique.
| Prestation | Règle de taxation |
|---|---|
| Conseil / IT / Marketing | Lieu du preneur |
| Prestations immobilières | Lieu de l’immeuble |
| Événementiel / Spectacles | Lieu de l’événement |
La déclaration d’échanges de services et le suivi comptable
Facturer est une étape, déclarer en est une autre. La déclaration européenne de services (DES) est une obligation trimestrielle ou mensuelle pour les entreprises réalisant des prestations intracommunautaires. Elle permet aux autorités fiscales de croiser les informations entre les États membres.
Ne sous-estimez jamais le temps nécessaire à cette tâche. Une erreur dans le numéro de TVA de votre client ou un oubli de déclaration peut entraîner des pénalités. Utilisez des outils de gestion comptable robustes comme ceux présentés sur Odoo Compta Expert pour automatiser ces suivis.
Le suivi comptable rigoureux vous permet d’anticiper les flux de trésorerie. Comme vous ne collectez pas de TVA, vos prix sont plus compétitifs, mais votre gestion doit être irréprochable. Gardez une trace archivée de chaque numéro de TVA vérifié sur le site VIES de la Commission européenne. Cette preuve est votre protection ultime en cas de litige fiscal.
Questions fréquemment posées
Dois-je facturer la TVA à un client européen ?
Si votre client est un professionnel assujetti à la TVA et situé dans un autre pays de l’UE, vous facturez généralement hors taxes en mentionnant l’autoliquidation.
Qu’est-ce que le mécanisme d’autoliquidation ?
C’est un dispositif où la taxe n’est pas collectée par le prestataire, mais déclarée et payée directement par le client dans son propre pays.
Comment vérifier le numéro de TVA intracommunautaire de mon client ?
Vous devez utiliser le portail officiel de la Commission européenne nommé VIES pour valider le numéro avant d’émettre la facture.
Quelles mentions sont obligatoires sur la facture ?
Il faut indiquer le numéro de TVA du prestataire, celui du client, et la mention explicite ‘autoliquidation’ ou ‘reverse charge’.
Dois-je déclarer mes prestations à l’administration ?
Oui, vous devez remplir une Déclaration Européenne de Services (DES) pour récapituler vos opérations intracommunautaires.